
Entscheidungsdatum
21.10.2019Index
32/01 Finanzverfahren allgemeines AbgabenrechtNorm
BAO §4Text
IM NAMEN DER REPUBLIK
Das Landesverwaltungsgericht Tirol erkennt durch seine Richterin Mag.a Kantner über die Beschwerden der AA GmbH, Adresse 1, Z, vertreten durch BB Rechtsanwälte GesbR, Adresse 2, Y, gegen
zu Recht:
Überdachung südwestlicher Balkon 1.OG:
4,91 m² à Euro 42,73 Euro 209,80
10 % USt Euro 20,98
Gesamt Euro 230,78
Überdachung südwestlicher Balkon 1.OG:
4,91 m² à Euro 42,73 Euro 209,80
10 % USt Euro 20,98
Gesamt Euro 230,78
3. Die ordentliche Revision ist gemäß Art 133 Abs 4 B-VG nicht zulässig.3. Die ordentliche Revision ist gemäß Artikel 133, Absatz 4, B-VG nicht zulässig.
E n t s c h e i d u n g s g r ü n d e
Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 18.10.2018, *****, wurde der Beschwerdeführerin für den Abbruch des bestehenden Schwimmteiches und Neubau eines Naturpools auf Grundstück Nr **1, KG X, Adresse 3, die Wasseranschlussgebühr zur Zahlung binnen 1 Monats vorgeschrieben wie folgt:Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 18.10.2018, *****, wurde der Beschwerdeführerin für den Abbruch des bestehenden Schwimmteiches und Neubau eines Naturpools auf Grundstück Nr **1, KG römisch zehn, Adresse 3, die Wasseranschlussgebühr zur Zahlung binnen 1 Monats vorgeschrieben wie folgt:
1. Obergeschoss (3,50 m² á Euro 42,73) Euro 149,56
Schwimmbeckeninhalt (85 m³ á Euro 100,00) Euro 8.500,00
Euro 8.649,56
10 % USt. Euro 864,96
Gesamtsumme Euro 9.514,52
Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 15.10.2018, *****, wurde der Beschwerdeführerin für den Abbruch des bestehenden Schwimmteiches und Neubau eines Naturpools auf Grundstück Nr **1, KG X, Adresse 3, die Kanalanschlussgebühr zur Zahlung binnen 1 Monats vorgeschrieben wie folgt:Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 15.10.2018, *****, wurde der Beschwerdeführerin für den Abbruch des bestehenden Schwimmteiches und Neubau eines Naturpools auf Grundstück Nr **1, KG römisch zehn, Adresse 3, die Kanalanschlussgebühr zur Zahlung binnen 1 Monats vorgeschrieben wie folgt:
1. Obergeschoss (3,50 m² á Euro 42,73) Euro 149,56
Schwimmbeckeninhalt (85 m³ á Euro 100,00) Euro 8.500,00
Euro 8.649,56
10 % USt. Euro 864,96
Gesamtsumme Euro 9.514,52
Gegen beide Bescheide hat die Beschwerdeführerin fristgerecht Beschwerde erhoben und im Wesentlichen inhaltsgleich vorgebracht, dass der im Jahr 2016 durch ein massives Hochwetter eingestürzte bestehende Schwimmteich durch den Neubau eines Naturpools ersetzt worden sei, der alte Schwimmteich sowie der wesentlich kleinere und seichtere Naturpool würden jedoch keinen Ortswasseranschluss und keinen Kanalanschluss benötigen. Das gefüllte Wasser stamme aus der hauseigenen Quelle und dem Regenwasser, ein Überwasser gelange in den vorgeschriebenen Sickerschacht.
Die laut Einreichplan genehmigte Balkonüberdachung habe ein Ausmaß von 2,27 m² und sei gegenüber der Baugenehmigung kleiner ausgeführt (laut Einreichplan geschätzt 3,5 m²).
Weiters wurde die Streichung der Kanal- und Wasseranschlussgebühr für die ersatzweise Naturpool-Errichtung aufgrund „höherer Gewalt“ und dem Umstand, dass das Becken mit der hauseigenen Quelle gefüllt worden sei, sowie dass das Naturwasser keiner Auswechslung bedürfe, beantragt, ebenso die Korrektur der 1. Obergeschossfläche – Wasser- und Kanalanschlussgebühr von 3,50 m³ auf 2,27 m³.
Mit Beschwerdevorentscheidung des Bürgermeisters der Stadtgemeinde Y vom 01.07.2019, ***** (betreffend Vorschreibung der Wasseranschlussgebühr) wurde der Beschwerde teilweise Folge gegeben und der angefochtene Bescheid im Spruch insofern ergänzt, als die Wasseranschlussgebühr für den Abbruch des bestehenden Schwimmteiches und den Neubau des Naturpools sowie die Errichtung eines Glasdaches über den südwestlichen Balkon auf Grundstück Nr **1, KG X, Adresse 3, vorgeschrieben wurde wie folgt:Mit Beschwerdevorentscheidung des Bürgermeisters der Stadtgemeinde Y vom 01.07.2019, ***** (betreffend Vorschreibung der Wasseranschlussgebühr) wurde der Beschwerde teilweise Folge gegeben und der angefochtene Bescheid im Spruch insofern ergänzt, als die Wasseranschlussgebühr für den Abbruch des bestehenden Schwimmteiches und den Neubau des Naturpools sowie die Errichtung eines Glasdaches über den südwestlichen Balkon auf Grundstück Nr **1, KG römisch zehn, Adresse 3, vorgeschrieben wurde wie folgt:
1. Obergeschoss (4,91 m² á Euro 42,73) Euro 209,80
Schwimmbeckeninhalt (85 m³ á Euro 100,00) Euro 8.500,00
Euro 8.709,80
10 % USt. Euro 870,98
Gesamtsumme Euro 9.580,78
Mit Beschwerdevorentscheidung des Bürgermeisters der Stadtgemeinde Y vom 01.07.2019, ***** (betreffend Vorschreibung der Kanalanschlussgebühr) wurde der Beschwerde teilweise Folge gegeben und der angefochtene Bescheid im Spruch insofern ergänzt, als die Kanalanschlussgebühr für den Abbruch des bestehenden Schwimmteiches und den Neubau des Naturpools sowie die Errichtung eines Glasdaches über den südwestlichen Balkon auf Grundstück Nr **1, KG X, Adresse 3, vorgeschrieben wurde wie folgt:Mit Beschwerdevorentscheidung des Bürgermeisters der Stadtgemeinde Y vom 01.07.2019, ***** (betreffend Vorschreibung der Kanalanschlussgebühr) wurde der Beschwerde teilweise Folge gegeben und der angefochtene Bescheid im Spruch insofern ergänzt, als die Kanalanschlussgebühr für den Abbruch des bestehenden Schwimmteiches und den Neubau des Naturpools sowie die Errichtung eines Glasdaches über den südwestlichen Balkon auf Grundstück Nr **1, KG römisch zehn, Adresse 3, vorgeschrieben wurde wie folgt:
1. Obergeschoss (4,91 m² á Euro 42,73) Euro 209,80
Schwimmbeckeninhalt (85 m³ á Euro 100,00) Euro 8.500,00
Euro 8.709,80
10 % USt. Euro 870,98
Gesamtsumme Euro 9.580,78
Zu beiden Verfahren wurde sodann fristgerecht der Vorlagenantrag gestellt und ergänzend vorgebracht, dass sowohl die Kanal- als auch die Wassergebührenordnung der Stadtgemeinde Y die Gebührenpflicht für Schwimmbecken vorschreibe, nicht aber für Naturpools. Schon aus diesem Grunde sei der angefochtene Bescheid rechtswidrig. Zudem handle es sich bei dem gegenständlichen aufgrund der Baubewilligung errichteten Naturpool um den Wiederaufbau einer zerstörten bzw abgerissenen Anlage im Sinne des § 2 Z 2 der Wassergebührenordnung bzw § 2 Z 3 Kanalgebührenordnung.Zu beiden Verfahren wurde sodann fristgerecht der Vorlagenantrag gestellt und ergänzend vorgebracht, dass sowohl die Kanal- als auch die Wassergebührenordnung der Stadtgemeinde Y die Gebührenpflicht für Schwimmbecken vorschreibe, nicht aber für Naturpools. Schon aus diesem Grunde sei der angefochtene Bescheid rechtswidrig. Zudem handle es sich bei dem gegenständlichen aufgrund der Baubewilligung errichteten Naturpool um den Wiederaufbau einer zerstörten bzw abgerissenen Anlage im Sinne des Paragraph 2, Ziffer 2, der Wassergebührenordnung bzw Paragraph 2, Ziffer 3, Kanalgebührenordnung.
Auch zum Zeitpunkt der Errichtung des abgerissenen Schwimmteiches habe die Kanal- und Wassergebührenordnung der Stadtgemeinde Y bereits eine Anschluss- und Erweiterungsgebührenpflicht für Schwimmbecken vorgesehen. Ob eine solche Anschluss- oder Erweiterungsgebühr für das im Jahr XXXX bewilligte und errichtete Schwimmbecken vorgeschrieben worden sei oder nicht, sei irrelevant. Sofern das Landesverwaltungsgericht Tirol zur Rechtsansicht gelange, dass eine Gebührenpflicht auch für Schwimmteiche und Naturpools gelte, sei der abgerissene Schwimmteich jedenfalls entsprechend zu berücksichtigen.Auch zum Zeitpunkt der Errichtung des abgerissenen Schwimmteiches habe die Kanal- und Wassergebührenordnung der Stadtgemeinde Y bereits eine Anschluss- und Erweiterungsgebührenpflicht für Schwimmbecken vorgesehen. Ob eine solche Anschluss- oder Erweiterungsgebühr für das im Jahr römisch 40 bewilligte und errichtete Schwimmbecken vorgeschrieben worden sei oder nicht, sei irrelevant. Sofern das Landesverwaltungsgericht Tirol zur Rechtsansicht gelange, dass eine Gebührenpflicht auch für Schwimmteiche und Naturpools gelte, sei der abgerissene Schwimmteich jedenfalls entsprechend zu berücksichtigen.
Es wurde beantragt, die angefochtenen Bescheide zu beheben, in eventu die Bescheide und erlassenen Beschwerdevorentscheidungen zu beheben und die Sachen an die Behörde erster Instanz zurückzuverweisen.
In der Folge wurde der Akt dem Landesverwaltungsgericht Tirol zur Entscheidung vorgelegt.
Den Beschwerden kommt teilweise Berechtigung zu.
Beweis wurde aufgenommen durch Einsichtnahme in den Akt der Behörde und des Landesverwaltungsgerichtes Tirol.
Die beschwerdeführende Partei ist Grundstückseigentümerin der Liegenschaft EZ *****, Grundstück Nr **1, KG X mit der Adresse 3, Y (Grundbuchsauszug vom 07.05.2018). Die Beschwerdeführerin ist Rechtsnachfolgerin der AA GmbH (Auszug aus dem Unternehmensregister vom 26.09.2019). Die beschwerdeführende Partei ist Grundstückseigentümerin der Liegenschaft EZ *****, Grundstück Nr **1, KG römisch zehn mit der Adresse 3, Y (Grundbuchsauszug vom 07.05.2018). Die Beschwerdeführerin ist Rechtsnachfolgerin der AA GmbH (Auszug aus dem Unternehmensregister vom 26.09.2019).
Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 05.07.2018, *****, wurde der Beschwerdeführerin die Baubewilligung für den Abbruch des bestehenden Schwimmteiches und den Neubau eines Naturpools sowie die Errichtung eines Pavillons, eines Glasdaches über dem südwestlichen Balkon und eines Solarvordachs beim bestehenden Gebäude auf Grundstück Nr **1 (EZ *****, KG X) nach Maßgabe der Einreichunterlagen der CC GmbH & Co KG, Y, vom 08.02.2018, die mit dem Genehmigungsvermerk versehen sind, erteilt. Der Baubescheid wurde den Parteien zwischen dem 09.07.2018 und 12.07.2018 zugestellt (Rückscheine), dagegen wurde kein Rechtsmittel erhoben (Bauakt *****). Mit Bescheid des Bürgermeisters der Stadtgemeinde Y vom 05.07.2018, *****, wurde der Beschwerdeführerin die Baubewilligung für den Abbruch des bestehenden Schwimmteiches und den Neubau eines Naturpools sowie die Errichtung eines Pavillons, eines Glasdaches über dem südwestlichen Balkon und eines Solarvordachs beim bestehenden Gebäude auf Grundstück Nr **1 (EZ *****, KG römisch zehn) nach Maßgabe der Einreichunterlagen der CC GmbH & Co KG, Y, vom 08.02.2018, die mit dem Genehmigungsvermerk versehen sind, erteilt. Der Baubescheid wurde den Parteien zwischen dem 09.07.2018 und 12.07.2018 zugestellt (Rückscheine), dagegen wurde kein Rechtsmittel erhoben (Bauakt *****).
Baubeginn für das mit vorgenanntem Baubescheid bewilligte Bauvorhaben war im August 2018, die Bauvollendung erfolgte am 22.08.2018 (Baubeginnsmeldung sowie Anzeige der Bauvollendung vom 22.08.2018).
Das Grundstück selbst ist bereits seit dem Jahr XXXX an die Gemeindekanalisation sowie seit dem Jahr XXXX an die Wasserversorgungsanlage der Stadtgemeinde Y angeschlossen (Bescheid Vorschreibung Kanalanschlussgebühr Bürgermeister Stadtgemeinde Y vom XX.XX.XXXX, *****, und Bescheid Vorschreibung Wasseranschlussgebühr Bürgermeister Stadtgemeinde Y vom XX.XX.XXXX, *****).Das Grundstück selbst ist bereits seit dem Jahr römisch 40 an die Gemeindekanalisation sowie seit dem Jahr römisch 40 an die Wasserversorgungsanlage der Stadtgemeinde Y angeschlossen (Bescheid Vorschreibung Kanalanschlussgebühr Bürgermeister Stadtgemeinde Y vom römisch zwanzig.XX.XXXX, *****, und Bescheid Vorschreibung Wasseranschlussgebühr Bürgermeister Stadtgemeinde Y vom römisch zwanzig.XX.XXXX, *****).
Der errichtete Naturpool weist eine Kubatur von rund 85 m³ auf. Das Glasdach über dem südwestlichen Balkon stellt sich als „Viertelkreis“ dar, wobei die beiden Seitenlängen (= Radius) jeweils 2,5 m lang sind. Auf eben dieser Länge von 2,5 m schließt das Glasdach unmittelbar an die Außenwände des bestehenden Wohnhauses an. Planlich stellt sich die Situation dar wie folgt:
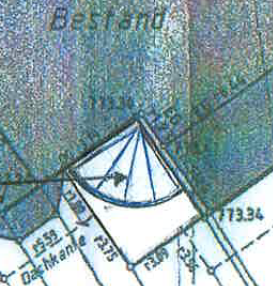
Vorangeführte Feststellungen ergeben sich aus den in Klammer angeführten unbedenklichen Urkunden im Behördenakt, von Seiten der Beschwerdeführerin wurde die Kubatur des Naturpools an sich nicht bestritten und ergibt sich diese aus dem einen integrierenden Bestandteil des Baubescheides vom 05.07.2018 bildenden Einreichplan vom 08.02.2018, aus diesem sind auch die Abmessungen des Balkonglasdaches ersichtlich. Aus den Planunterlagen ist ebenfalls ersichtlich, dass die beiden Seiten des Glasdaches direkt an die bestehende Hausmauer angrenzen und einen rechten Winkel bilden, weshalb sich das Glasdach einen Viertelkreis darstellt.
Bundesabgabenordnung (BAO), BGBl 194/1991 idF BGBl I Nr 14/2013Bundesabgabenordnung (BAO), Bundesgesetzblatt 194 aus 1991, in der Fassung Bundesgesetzblatt Teil eins, Nr 14 aus 2013,
§4
A. Entstehung des Abgabenanspruches
Wassergebührenordnung des Gemeinderates der Stadt Y vom 14.12.2009:
"§ 1
Einteilung der Gebühren
§ 2Paragraph 2
Entstehen der Gebührenpflicht
§ 3Paragraph 3
Anschluss- und Erweiterungsgebühr
[…]
§ 6Paragraph 6
Gebührenschuldner
[…]
Mit Beschluss des Gemeinderates der Stadtgemeinde Y vom 18.09.2017, wurde die Wasseranschlussgebühr für das Jahr 2018 mit Euro 42,73 je m² verbauter Grundfläche pro Geschoss zuzüglich 10 % USt, gesamt sohin mit Euro 47,--/m² festgesetzt.
Kanalgebührenordnung des Gemeinderates der Stadt Y vom 14.12.2009:
"§ 1
Einteilung der Gebühren
Für die Benützung der öffentlichen Abwasserbeseitigungsanlage erhebt die Stadtgemeinde Y Gebühren in Form einer einmaligen Kanalanschlussgebühr und einer laufenden Kanalbenützungsgebühr.“
§ 2Paragraph 2
„Anschlussgebühr
[…]
§ 4Paragraph 4
Berechnung der Anschlussgebühr
[…]
§ 6Paragraph 6
Festsetzung der Gebühren und Gebührenschuldner
[…]
Mit Beschluss des Gemeinderates der Stadtgemeinde Y vom 18.09.2017, wurde die Kanalanschlussgebühr für das Jahr 2018 mit Euro 42,73 je m² verbauter Grundfläche pro Geschoss zuzüglich 10 % USt, gesamt sohin mit Euro 47,--/m² festgesetzt.
Der Abgabenanspruch entsteht gemäß § 4 BAO grundsätzlich durch die Tatbestandsverwirklichung ohne weiteres Zutun von Behörde oder Partei. Zum Zeitpunkt der Entstehung des Abgabenanspruches ist festzuhalten, dass diesem in mehrfacher Hinsicht abgabenrechtlich Bedeutung zu kommt, nämlich um den Beginn des Laufes der Bemessungs- oder Festsetzungsverjährung zu bestimmen, darüber hinaus wird vor Entstehung eines Abgabenanspruches die Abgabe nicht fällig. Eine Abgabenfestsetzung vor Entstehung des Abgabenanspruches ist grundsätzlich nicht zulässig.Der Abgabenanspruch entsteht gemäß Paragraph 4, BAO grundsätzlich durch die Tatbestandsverwirklichung ohne weiteres Zutun von Behörde oder Partei. Zum Zeitpunkt der Entstehung des Abgabenanspruches ist festzuhalten, dass diesem in mehrfacher Hinsicht abgabenrechtlich Bedeutung zu kommt, nämlich um den Beginn des Laufes der Bemessungs- oder Festsetzungsverjährung zu bestimmen, darüber hinaus wird vor Entstehung eines Abgabenanspruches die Abgabe nicht fällig. Eine Abgabenfestsetzung vor Entstehung des Abgabenanspruches ist grundsätzlich nicht zulässig.
Die gegenständlichen Verordnungen der Stadtgemeinde Y definieren jeweils in ihrem § 2 die Entstehung der Anschlussgebührenpflicht, sohin die Entstehung des Abgabenanspruches, nämlich grundsätzlich mit dem Zeitpunkt des tatsächlichen Anschlusses von Grundstücken an bestehende Wasserversorgungsanlage bzw bestehende Kanalisationsanlage. Das verfahrensgegenständliche Grundstück der Beschwerdeführerin war bereits seit XXXX bzw XXXX an die entsprechenden Leitungen der Stadtgemeinde Y angeschlossen.Die gegenständlichen Verordnungen der Stadtgemeinde Y definieren jeweils in ihrem Paragraph 2, die Entstehung der Anschlussgebührenpflicht, sohin die Entstehung des Abgabenanspruches, nämlich grundsätzlich mit dem Zeitpunkt des tatsächlichen Anschlusses von Grundstücken an bestehende Wasserversorgungsanlage bzw bestehende Kanalisationsanlage. Das verfahrensgegenständliche Grundstück der Beschwerdeführerin war bereits seit römisch 40 bzw römisch 40 an die entsprechenden Leitungen der Stadtgemeinde Y angeschlossen.
Weiters ist in der Wassergebührenordnung zur Entstehung des Abgabenanspruches normiert, dass bei Zu- und Umbauten die Gebührenpflicht bei Baubeginn entsteht, in der Kanalgebührenordnung ist normiert, dass bei Zu- und Umbauten die Anschlussgebühr mit Fertigstellung der Baumaßnahme entsteht.
Nunmehr erfolgte (ua) der Neubau eines Naturpools. Für einen Neubau sieht die Wassergebührenordnung lediglich vor, dass die Anschlussgebührenpflicht nur insoweit entsteht, als die Bemessungsgrundlage den Umfang der früheren übersteigt, die Kanalgebührenordnung hält fest, dass sich die Gebührenpflicht allgemein auch auf Neubauten erstreckt. Auch ist in beiden Verordnungen allgemein normiert, dass für Schwimmbecken zusätzlich eine Anschlussgebühr je m³ Rauminhalt des Schwimmbeckens zu entrichten ist.
Ein konkreter Zeitpunkt für die Entstehung des Abgabenanspruches für einen Neubau an sich bzw die Errichtung eines Schwimmbeckens ist den beiden Verordnungen jedoch nicht zu entnehmen.
Es ist zwar normiert, dass die die Gebührenpflicht mit dem Zeitpunkt des Anschlusses des Grundstückes an sich (ist gegenständlichenfalls bereits im Jahr XXXX bzw XXXX erfolgt) entsteht, sowie bei Zubauten (das ist in Anlehnung an die Begriffsbestimmung in der TBO die Vergrößerung eines Gebäudes durch die Herstellung neuer oder die Erweiterung bestehender Räume) und bei Umbauten (das ist in Anlehnung an die Begriffsbestimmung in der TBO die bauliche Änderung eines Gebäudes, durch die dessen Außenmaße nicht geändert werden und die geeignet ist, die mechanische Festigkeit und Standsicherheit, den Brandschutz, die Energieeffizienz oder das äußere Erscheinungsbild des Gebäudes wesentlich zu berühren), mit Baubeginn bzw die Baufertigstellung, gegenständlichenfalls handelt es sich bei der Errichtung des Naturpools jedoch um einen Neubau und nicht um einen Zu- oder Umbau, sowohl die Wassergebührenordnung als auch die Kanalgebührenordnung normieren jedoch keinen Zeitpunkt zur Entstehung des Abgabenanspruches bei Neubauten.Es ist zwar normiert, dass die die Gebührenpflicht mit dem Zeitpunkt des Anschlusses des Grundstückes an sich (ist gegenständlichenfalls bereits im Jahr römisch 40 bzw römisch 40 erfolgt) entsteht, sowie bei Zubauten (das ist in Anlehnung an die Begriffsbestimmung in der TBO die Vergrößerung eines Gebäudes durch die Herstellung neuer oder die Erweiterung bestehender Räume) und bei Umbauten (das ist in Anlehnung an die Begriffsbestimmung in der TBO die bauliche Änderung eines Gebäudes, durch die dessen Außenmaße nicht geändert werden und die geeignet ist, die mechanische Festigkeit und Standsicherheit, den Brandschutz, die Energieeffizienz oder das äußere Erscheinungsbild des Gebäudes wesentlich zu berühren), mit Baubeginn bzw die Baufertigstellung, gegenständlichenfalls handelt es sich bei der Errichtung des Naturpools jedoch um einen Neubau und nicht um einen Zu- oder Umbau, sowohl die Wassergebührenordnung als auch die Kanalgebührenordnung normieren jedoch keinen Zeitpunkt zur Entstehung des Abgabenanspruches bei Neubauten.
Insbesondere im Zusammenhang mit der Judikatur des Verwaltungsgerichtshofes, dass vor Entstehen des Abgabenanspruches die Festsetzung der Abgabe nicht zulässig ist, ist es jedoch unumgänglich, gesetzlich zu normieren, zu welchem konkreten Zeitpunkt der Abgabenanspruch entsteht. Ein solcher konkreter Zeitpunkt ist den beiden Verordnungen für einen Neubau (Errichtung eines Schwimmbeckens) jedoch nicht zu entnehmen. Auch durch Auslegung bzw Interpretation der beiden Verordnungen kann aus den Bestimmungen kein konkreter Entstehungszeitpunkt des Abgabenanspruches abgeleitet werden.
Mangels Vorliegens einer konkreten Bestimmung zur Abgabenfälligkeit und sohin zum Entstehen des Abgabenanspruches betreffend die Neuerrichtung des Naturpools war die Vorschreibung hinsichtlich der Wasseranschluss- und Kanalanschlussgebühr in diesem Umfang nicht zulässig.
Die beiden Bescheide waren daher in diesem Umfang zu beheben.
Vorab ist festzuhalten, dass entgegen der Rechtsansicht der Beschwerdeführer sich die Bemessungsgrundlage für den Zubau – um einen solchen handelt es sich gegenständlichenfalls – nicht nach der tatsächlich errichteten baulichen Anlage richtet, sondern der Gebührenanspruch sich grundsätzlich nach den im Baubescheid bewilligten Maßen und Berechnungen zu richten hat.
Beim Anbringen des Glasdaches am Balkon handelt sich um einen Zubau. Der Abgabenanspruch entsteht sohin bei der Wasseranschlussgebühr mit Baubeginn, bei der Kanalanschlussgebühr mit Fertigstellung der Baumaßnahme. Beide Voraussetzungen sind zum Zeitpunkt der Erlassung der beiden angefochtenen Bescheide erfüllt.
Zur Berechnung der Grundfläche an sich ist festzuhalten, dass sowohl in der Kanalgebührenordnung als auch in der Wassergebührenordnung die Bemessungsgrundlage für die Anschlussgebühr die Summe der verbauten Grundfläche der Geschosse der angeschlossenen Gebäude ist. Die beiden Seitenteile des Glasdaches, welche jeweils eine Länge von 2,5 m aufweisen, grenzen direkt an die Außenmauer des bestehenden Gebäudes an, sodass auf dieser Breite jeweils eine Umschließung vorliegt. Die nach vorne hin offene Fläche bemisst sich nach dem (viertel) Umfang des Kreises (2 x r x ? / 4) sohin mit 2,5 x 3,14 / 4. Der Umfang des Viertelkreises errechnet sich sohin mit 3,93 m, dieser Teil des Zubaus ist offen, die geschlossene Seitenflächen demgegenüber haben eine Länge von 5 m (2,5 m plus 2,5 m). Unter Annahme derselben Höhe der offenen und geschlossenen Flächen (deren Höhe wäre aufgrund der Neigung des Daches sogar größer) ist sohin festzuhalten, dass der Bereich des Zubaus durch das Vordach überwiegend umschlossen ist, weshalb ein Gebäude vorliegt.
Diese neu hinzugekommene Fläche des Gebäudes wurde von der Abgabenbehörde mit 4,91 m² errechnet, diese Fläche ergibt sich aus der Fläche des Viertelkreises des Daches, sohin mit 2,52 x 3,13 / 4 (r² x ? / 4). Die Fläche von 4,91 m² war sohin der Vorschreibung für die Wasser- und Kanalanschlussgebühr zugrunde zu legen und entsprechend jeweils mit 4,91 m² x Euro 42,73 zuzüglich 10 % USt, gesamt sohin mit jeweils Euro 230,78 neu festzusetzen und war spruchgemäß zu entscheiden.
Die ordentliche Revision ist unzulässig, da keine Rechtsfrage iSd Art 133 Abs 4 B-VG zu beurteilen war, der grundsätzliche Bedeutung zukommt. Weder weicht die gegenständliche Entscheidung von der bisherigen Rechtsprechung des Verwaltungsgerichtshofes ab, noch fehlt es an einer Rechtsprechung des Verwaltungsgerichtshofes. Weiters ist die dazu vorliegende Rechtsprechung des Verwaltungsgerichtshofes auch nicht als uneinheitlich zu beurteilen. Ebenfalls liegen keine sonstigen Hinweise auf eine grundsätzliche Bedeutung der zu lösenden Rechtsfrage vor. Die ordentliche Revision ist unzulässig, da keine Rechtsfrage iSd Artikel 133, Absatz 4, B-VG zu beurteilen war, der grundsätzliche Bedeutung zukommt. Weder weicht die gegenständliche Entscheidung von der bisherigen Rechtsprechung des Verwaltungsgerichtshofes ab, noch fehlt es an einer Rechtsprechung des Verwaltungsgerichtshofes. Weiters ist die dazu vorliegende Rechtsprechung des Verwaltungsgerichtshofes auch nicht als uneinheitlich zu beurteilen. Ebenfalls liegen keine sonstigen Hinweise auf eine grundsätzliche Bedeutung der zu lösenden Rechtsfrage vor.
Belehrung und Hinweise
Den Parteien des Beschwerdeverfahrens steht das Recht zu, innerhalb von sechs Wochen ab Zustellung dieser Entscheidung, wenn das Landesverwaltungsgericht Tirol dies in seinem Spruch zugelassen hat, eine ordentliche, ansonsten eine außerordentliche Revision an den Verwaltungsgerichtshof zu erheben. Die Revision ist schriftlich innerhalb von sechs Wochen ab Zustellung der Entscheidung beim Landesverwaltungsgericht Tirol einzubringen. Sie ist - abgesehen von den gesetzlichen Ausnahmen - durch eine bevollmächtigte Rechtsanwältin oder einen bevollmächtigten Rechtsanwalt, von einer Steuerberaterin bzw. einem Steuerberater oder einer Wirtschaftsprüferin bzw. einem Wirtschaftsprüfer abzufassen und einzubringen.
Beschwerdeführenden Parteien und den im Beschwerdeverfahren Beigetretenen steht weiters das Recht zu, innerhalb von sechs Wochen ab Zustellung dieser Entscheidung eine Beschwerde an den Verfassungsgerichtshof (Freyung 8, 1010 Wien) zu erheben. Die Beschwerde ist direkt beim Verfassungsgerichtshof einzubringen. Die Beschwerde an den Verfassungsgerichtshof muss - abgesehen von den gesetzlichen Ausnahmen - durch eine bevollmächtigte Rechtsanwältin oder einen bevollmächtigten Rechtsanwalt eingebracht werden.
Die für eine Beschwerde an den Verfassungsgerichtshof oder eine Revision zu entrichtende Eingabegebühr beträgt Euro 240,00.
Es besteht die Möglichkeit, für das Beschwerdeverfahren vor dem Verfassungsgerichtshof und für das Revisionsverfahren vor dem Verwaltungsgerichtshof Verfahrenshilfe zu beantragen. Verfahrenshilfe ist zur Gänze oder zum Teil zu bewilligen, wenn die Partei außerstande ist, die Kosten der Führung des Verfahrens ohne Beeinträchtigung des notwendigen Unterhalts zu bestreiten bzw wenn die zur Führung des Verfahrens erforderlichen Mittel weder von der Partei noch von den an der Führung des Verfahrens wirtschaftlich Beteiligten aufgebracht werden können und die beabsichtigte Rechtsverfolgung oder Rechtsverteidigung nicht als offenbar mutwillig oder aussichtslos erscheint.
Für das Revisionsverfahren vor dem Verwaltungsgerichtshof ist der Antrag auf Verfahrenshilfe innerhalb der oben angeführten Frist im Fall der Zulassung der ordentlichen Revision beim Landesverwaltungsgericht Tirol einzubringen. Im Fall der Nichtzulassung der ordentlichen Revision ist der Antrag auf Verfahrenshilfe beim Verwaltungsgerichtshof einzubringen. Dabei ist im Antrag an den Verwaltungsgerichtshof, soweit dies dem Antragsteller zumutbar ist, kurz zu begründen, warum entgegen dem Ausspruch des Verwaltungsgerichtes die Revision für zulässig erachtet wird.
Für das Beschwerdeverfahren vor dem Verfassungsgerichtshof ist der Antrag auf Verfahrenshilfe innerhalb der oben angeführten Frist beim Verfassungsgerichtshof einzubringen. Zur Vorgangsweise für die elektronische Einbringung und zu weiteren Informationen wird auf die Website des Verfassungsgerichtshofes verwiesen.
Zudem besteht die Möglichkeit, auf die Revision beim Verwaltungsgerichtshof und die Beschwerde beim Verfassungsgerichtshof zu verzichten. Ein solcher Verzicht hat zur Folge, dass eine Revision an den Verwaltungsgerichtshof und eine Beschwerde an den Verfassungsgerichtshof nicht mehr erhoben werden können.
Landesverwaltungsgericht Tirol
Mag.a Kantner
(Richterin)
Schlagworte
Zeitpunkt Abgabenfälligkeit;European Case Law Identifier (ECLI)
ECLI:AT:LVWGTI:2019:LVwG.2019.29.1933.3Zuletzt aktualisiert am
11.11.2019






